Domain klein-unternehmer.de kaufen?
Wir ziehen mit dem Projekt
klein-unternehmer.de um.
Sind Sie am Kauf der Domain
klein-unternehmer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klein-unternehmer.de kaufen?
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **
Ähnliche Suchbegriffe für Immobilienkredite
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **

Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie unterscheiden sie sich in Bezug auf Immobilienkredite, Unternehmenskredite und persönliche Kredite?
Kreditsicherheiten können in Form von Immobilien, Vermögenswerten oder persönlichen Garantien gestellt werden. Bei Immobilienkrediten dient die Immobilie selbst als Sicherheit, während bei Unternehmenskrediten oft Vermögenswerte des Unternehmens als Sicherheit dienen. Bei persönlichen Krediten können Vermögenswerte oder persönliche Garantien wie Bürgschaften als Sicherheit dienen. Die Art der Kreditsicherheit und deren Wert können sich je nach Kreditart und Risikoprofil des Kreditnehmers unterscheiden. **
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
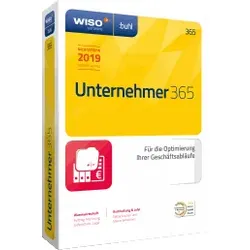
WISO Unternehmer 365Für die Optimierung Ihrer Geschäftsabläufe WISO Unternehmer liefert Ihnen in einer Software die professionelle Unterstützung in den Bereichen Einkauf, Verkauf, Finanzen, Buchhaltung, Löhne und Gehälter, Steuer. Ideal für kleine und mittlere Unternehmen aller Branchen, die sich mit einer ERP-Software ausstatten möchten (Fachkenntnisse in den einzelnen Bereichen, wie z.B. Buchhaltung, sind erforderlich). Das Komplettpaket für Ihr Unternehmen! Mit WISO Unternehmer bilden Sie die Geschäftsprozesse Ihres Unternehmens professionell und sicher ab: angefangen bei Ein- und Verkauf über Liquiditätsplanung und Buchhaltung, bis hin zu Löhnen und Gehältern und den Jahresabschlüssen. Erstellen Sie Angebote und Aufträge, schreiben Sie Rechnungen und verbuchen Sie Zahlungsein- und ausgänge. Alles in einem Workflow - effektiv verzahnt in einer Software! Die monatliche- Lohn- un...289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
-
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **
-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
Ähnliche Suchbegriffe für Immobilienkredite
-
Limbeck, Martin: Limbeck. Unternehmer.Limbeck. Unternehmer. , Mit Leib und Seele zum erfolgreichen Unternehmer werden DAS Buch zum Thema Unternehmertum vom SPIEGEL-Bestseller-Autor Martin Limbeck Im neuen Limbeck erfahren Sie, wie zeitgemäßes Unternehmertum funktioniert: Einerseits brauchen wir die wertvollen Erfahrungen von erfolgreichen Unternehmern. Und andererseits brauchen wir das neue Denken angesichts einer fundamental veränderten Welt, deren Prozesse nahezu alles verändert und beschleunigt wurden durch das Internet. Beides liefert der SPIEGEL-Bestseller-Autor Martin Limbeck. Er erläutert Ihnen, wie Sie heute ein Unternehmen gründen oder übernehmen, worauf Sie bei der Unternehmensentwicklung achten sollten und wie Sie sinnvoll Mitarbeiter führen. Der Autor lenkt Ihren Blick schonungslos aufs Wesentliche und motiviert Sie immer wieder dazu, das Unwichtige bleiben zu lassen. Am Ende jedes Kapitels findet sich eine Liste von Dos und Don'ts - Erfahrungswissen von Martin Limbeck, mit dem sich Anfängerfehler vermeiden lassen. Ein Buch für alle, die sich als Wertschöpfer und Leistungsträger verstehen: Sie gehen bei jedem Projekt die Extrameile und halten nichts von der 4-Tage-Woche. Die Volkswirtschaft und den Wohlstand weiterzubringen - dafür stehen Sie. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 2. Auflage 2024, Erscheinungsjahr: 20231107, Produktform: Leinen, Titel der Reihe: Dein Business##, Autoren: Limbeck, Martin, Auflage: 23002, Auflage/Ausgabe: 2. Auflage 2024, Seitenzahl/Blattzahl: 368, Keyword: Berater; Beratung; Change-Prozess; Dodoland; Driven Company; Elevator Pitch; Entrepreneur; Entrepreneurship; Erfolg; Extrameile; Funnel; Gewinn; Homeoffice; Kommunikation; Limbeck. Verkaufen; Limbeck. Vertriebsführung; Markenkern; Markenwert; Marketing; Mitarbeiterführung; Mitarbeitergespräch; Onboarding; Personal Brand; Personas; Recruiting; Sales; Sales Funnel; Sichtbarkeit; Social Selling; Standort; Start up; Start-up; Storytelling; Teaser; Unternehmensführung; Unternehmensgründung; Unternehmensidentität; Unternehmensnachfolge; Unternehmertum; Verkauf; Vertrieb; ein Unternehmen führen; ein Unternehmen gründen; unternehmerisches Handeln, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Wettbewerb / Wirtschaft~Entrepreneurship~Führung / Mitarbeiterführung~Mitarbeiterführung~Finanzmanagement~Management / Finanzmanagement~Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Strategisches Management~Geschäftswettbewerb~Unternehmensführung~Management: Führung und Motivation~Business process / operations management~Management: Vertrieb und Marketing, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: GABAL Verlag GmbH, Verlag: GABAL Verlag GmbH, Verlag: GABAL-Verlag GmbH, Länge: 246, Breite: 179, Höhe: 29, Gewicht: 1010, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783967403022 9783967403015, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0400, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288296549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **
-
Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie unterscheiden sie sich in Bezug auf Immobilienkredite, Unternehmenskredite und persönliche Kredite?
Kreditsicherheiten können in Form von Immobilien, Vermögenswerten oder persönlichen Garantien gestellt werden. Bei Immobilienkrediten dient die Immobilie selbst als Sicherheit, während bei Unternehmenskrediten oft Vermögenswerte des Unternehmens als Sicherheit dienen. Bei persönlichen Krediten können Vermögenswerte oder persönliche Garantien wie Bürgschaften als Sicherheit dienen. Die Art der Kreditsicherheit und deren Wert können sich je nach Kreditart und Risikoprofil des Kreditnehmers unterscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.